

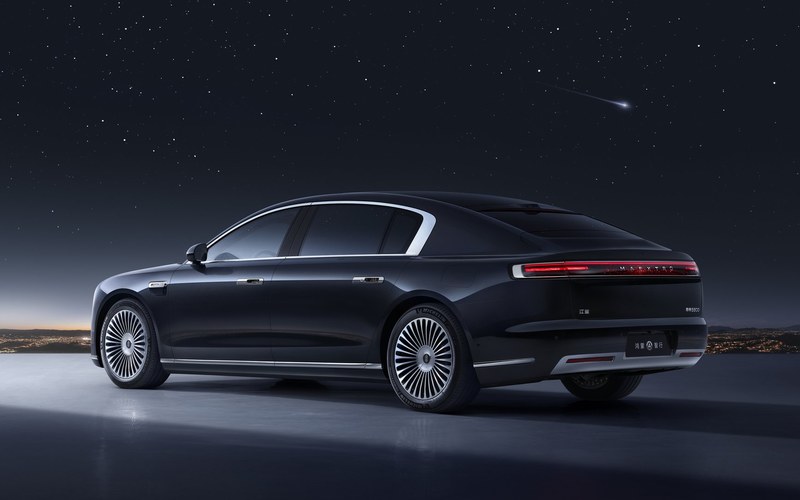
Zeekr 9X, NIO ET9, Maextro S800 oder Xiaomi SU7 Ultra stehen immer öfter auf der Liste möglicher Firmenwagen. Die Frage „Leasing oder Barkauf“ ist jedoch erst die zweite. Die erste lautet: Welcher Teil des Preises gilt überhaupt als steuerlich absetzbare Betriebsausgabe? Ab 2026 hängt die Antwort vor allem von der Antriebsart und vom CO2-Ausstoß ab – und bei Autos für den chinesischen Markt verdient der zweite Punkt besondere Aufmerksamkeit.
Dieser Ratgeber ordnet die 2026 geltenden Regeln und zeigt, wie sie sich auf konkrete Modelle übertragen lassen. Er ersetzt keine Steuerberatung – die Abrechnung für Ihr Unternehmen sollten Sie vor der Vertragsunterzeichnung mit Ihrer Buchhaltung oder Ihrem Steuerberater klären.
Kostengrenzen ab 2026: drei Stufen nach Antrieb und CO2-Ausstoß
Seit dem 1. Januar 2026 kann der Wert eines Pkw nur bis zu einer Grenze als Betriebsausgabe angesetzt werden, deren Höhe vom Antrieb und vom CO2-Ausstoß abhängt. Die Beträge legen die polnischen Gesetze über die Einkommensteuer natürlicher und juristischer Personen fest; es gibt drei Stufen:
- die höchste Grenze – Elektro- und Wasserstoffautos,
- die mittlere Grenze – Autos mit Verbrennungsmotor, einschließlich Hybriden, mit einem CO2-Ausstoß unter 50 g/km,
- die niedrigste Grenze – Autos mit einem CO2-Ausstoß von 50 g/km oder mehr.
Beim Barkauf, beim Kauf auf Kredit und beim Finanzierungsleasing gilt die Grenze für die Abschreibung: Abschreibungen auf den Teil des Fahrzeugwerts oberhalb der Grenze sind keine Betriebsausgaben. Beim Operating-Leasing betrifft die Beschränkung die Anzahlung und den Tilgungsanteil der Raten – absetzbar ist der Anteil, der dem Verhältnis der Grenze zum Fahrzeugwert entspricht. Der Zinsanteil der Rate ist nicht begrenzt. Beispiel: Ist der Fahrzeugwert doppelt so hoch wie die Grenze, ist die Hälfte des Tilgungsanteils absetzbar.
Nach Auffassung des polnischen Finanzministeriums und nach im Jahr 2026 erteilten Steuerauskünften gelten die neuen Grenzen für Raten aus Operating-Leasing auch dann, wenn der Vertrag vor 2026 geschlossen wurde. Die bisherigen Regeln behalten nur Autos, die bis Ende 2025 in das Anlagenverzeichnis aufgenommen wurden.
CO2-Ausstoß: Warum ein Auto aus China oft unter die niedrigste Grenze fällt
Die höchste Grenze gilt für ein Elektroauto im Sinne des polnischen Elektromobilitätsgesetzes, also für ein Fahrzeug, das ausschließlich mit Strom aus einer extern geladenen Batterie angetrieben wird. Diese Bedingung erfüllen vollelektrische Modelle wie NIO ET9, Xiaomi SU7 Ultra, Xiaomi YU7, Li Auto MEGA oder Avatr 11 in den Elektroversionen. Die Elektromodelle, die Sie bei uns konfigurieren können, beschreiben wir im Artikel Chinesische Elektroautos der Oberklasse.
Plug-in-Hybride (z. B. Zeekr 9X) und Autos mit Range Extender, sogenannte EREV (z. B. Maextro S800, Li Auto L9, AITO M9), haben einen Verbrennungsmotor, daher entscheidet bei ihnen der CO2-Ausstoß über die Grenze. Laut Gesetz wird er anhand der Daten aus dem zentralen Fahrzeugregister ermittelt. Autos für den chinesischen Markt durchlaufen die chinesische Typgenehmigung, und in ihren Dokumenten fehlt unter Umständen ein nach dem europäischen WLTP-Verfahren gemessener CO2-Wert. Weist das Register keinen Wert unter 50 g/km aus, ist es sicherer, von der niedrigsten Grenze auszugehen und dies vor der Unterschrift mit einem Steuerberater zu klären.
Zur Orientierung: Die europäische Version des Zeekr 9X Ultra AWD stößt laut vorläufigen WLTP-Daten 77 g/km aus (ADAC). Viele europäische Plug-in-Hybride liegen nach WLTP unter 50 g/km, der europäische 9X jedoch nicht. Bei einem Auto für den chinesischen Markt zählt aber der im zentralen Fahrzeugregister erfasste Wert – und der fehlt oft.
MwSt.: 50 % oder 100 %
Das polnische Mehrwertsteuergesetz (Art. 86a) geht davon aus, dass ein Pkw sowohl betrieblich als auch privat genutzt wird. In diesem Fall ziehen Sie 50 % der MwSt. auf den Kauf des Autos oder auf die Leasingraten ab, ebenso auf laufende Kosten wie Kraftstoff, Service und Reparaturen.
Der volle Abzug steht nur zu, wenn das Auto ausschließlich betrieblich genutzt wird. Das müssen Sie belegen:
- das Fahrzeug beim Finanzamt mit dem Formular VAT-26 anmelden – spätestens bis zum 25. Tag des Monats, der auf den Monat der ersten Ausgabe folgt,
- ein Fahrtenbuch führen,
- Nutzungsregeln haben, die eine private Nutzung ausschließen.
Das Finanzamt prüft die tatsächliche Nutzung, nicht nur die Erklärung. Bei einem repräsentativen SUV oder einer Limousine, die der Firmeninhaber selbst fährt, kann die ausschließlich betriebliche Nutzung schwer nachzuweisen sein. Die Entscheidung für 100 % sollten Sie daher gemeinsam mit Ihrer Buchhaltung treffen.
Operating-Leasing, Finanzierungsleasing oder Kredit – am Beispiel Zeekr 9X und NIO ET9
Operating-Leasing. Eigentümer des Autos ist der Leasinggeber, der es auch abschreibt. Sie zahlen Raten, auf die jeweils MwSt. aufgeschlagen wird, und können das Auto am Vertragsende zu dem darin festgelegten Betrag übernehmen. Der Vertrag muss mindestens zwei Jahre laufen.
Finanzierungsleasing. Das Auto wird in Ihr Anlagenverzeichnis aufgenommen und Sie schreiben es ab – im Rahmen der Grenze. Die MwSt. auf den gesamten Vertragswert wird im Voraus bei der Übergabe des Autos abgerechnet.
Kredit oder Barkauf. Sie sind von Anfang an Eigentümer und schreiben das Auto im Rahmen der Grenze ab. Das ist die einfachste Struktur, doch der gesamte Betrag belastet sofort das Budget des Unternehmens und bei einem Kredit dessen Kreditrahmen.
Für den elektrischen NIO ET9 gilt die höchste Kostengrenze. Für den Zeekr 9X mit Hybridantrieb gilt die mittlere Grenze, wenn sein CO2-Ausstoß unter 50 g/km liegt, und die niedrigste, wenn er 50 g/km oder mehr beträgt. Bei der Limousine Maextro S800 ist nur ein kleiner Teil ihres Werts absetzbar, die Wahl der Finanzierung ist hier also eher eine Frage der Liquidität als der Steuern. Prüfen Sie bei NIO außerdem in den Dokumenten, dass die Batterie Teil des Autos ist – in China bietet NIO auch das Modell BaaS an, bei dem die Batterie gemietet wird.
Ob ein Leasinggeber ein konkretes Importfahrzeug finanziert, hängt von seinen Regeln ab, unter anderem vom Fahrzeugalter, von den Dokumenten und von der Bewertung. Beim Leasing helfen wir Ihnen – die Einzelheiten nennt Ihnen Ihr Berater.
Rate und Gesamtkosten: Versicherung, Service, Wertverlust
Um Finanzierungsvarianten zu vergleichen, brauchen Sie das vollständige Kostenbild, nicht nur die Rate:
- Ausgangspreis – immer der Betrag inklusive Transport, Zoll, Verbrauchsteuer und Gebühren; wie wir ihn berechnen, erklären wir im Ratgeber Importkosten eines Autos aus China,
- Anzahlung, Summe der Raten und Übernahmebetrag – zusammen gerechnet, nicht einzeln,
- Vollkaskoversicherung (AC) – lassen Sie die Prämie für ein Auto vom chinesischen Markt vor der Entscheidung von einem Makler kalkulieren,
- Service und Teile – wie die Betreuung des Autos aussieht, beschreiben wir im Artikel Garantie, Service, Teile und Wertverlust,
- Wert bei Übernahme und Wiederverkauf – der Gebrauchtwagenmarkt für chinesische Premium-Autos in Polen entsteht gerade erst, setzen Sie den Restwert daher vorsichtig an.
Denken Sie auch an die Übernahme: Wenn Sie das Auto nach einem Operating-Leasing in Ihr Privatvermögen übernehmen und innerhalb von sechs Jahren verkaufen, gerechnet ab dem ersten Tag des Monats nach der Übernahme, wird der Verkaufserlös als Betriebseinnahme versteuert.
Was Sie für den Antrag vorbereiten sollten
Die Anforderungen unterscheiden sich je nach Bank und Leasinggeber, umfassen aber meist:
- Unternehmensdaten und Finanzunterlagen, z. B. die letzte Steuererklärung oder den Jahresabschluss,
- ein Ausweisdokument der Person, die das Unternehmen vertritt,
- Daten des Fahrzeugs: Marke, Modell, Version, Baujahr, Kilometerstand und FIN (VIN),
- eine vollständige Kalkulation der Importkosten,
- Ihre Entscheidung zum MwSt.-Abzug und die Einschätzung Ihrer Buchhaltung zur Kostengrenze.
Je genauer das Auto beschrieben ist, desto leichter fällt dem Finanzierer die Entscheidung. Deshalb legen wir bei Importfahrzeugen zuerst die Spezifikation und die vollständigen Importkosten fest und erst danach die Leasingparameter.
FAQ
Welche Kostengrenze gilt für einen auf das Unternehmen gekauften Zeekr 9X?
Der Zeekr 9X ist ein Plug-in-Hybrid, entscheidend ist also der im zentralen Fahrzeugregister erfasste CO2-Wert. Ist dort kein Wert unter 50 g/km eingetragen, gehen Sie von der niedrigsten Grenze aus. Die Abrechnung für Ihr Unternehmen klären Sie mit einem Steuerberater.
Gilt für jedes Elektroauto aus China die höchste Kostengrenze?
Die Grenze gilt für Autos, die ausschließlich elektrisch angetrieben werden. Ein Auto mit Range Extender, etwa Li Auto L9 oder Maextro S800, hat einen Verbrennungsmotor und ist im Sinne des Gesetzes kein Elektroauto.
Kann ich bei einem Premium-Auto 100 % MwSt. abziehen?
Nur wenn das Auto ausschließlich betrieblich genutzt wird, Sie es mit dem Formular VAT-26 anmelden und ein Fahrtenbuch führen. In allen anderen Fällen ziehen Sie 50 % MwSt. ab.
Bietet Azja Motors selbst Leasing an?
Die Finanzierung organisieren wir mit Partnern – Banken und Leasinggesellschaften. Ein Berater hilft bei der Wahl der Finanzierungsform und bei den Unterlagen und nennt die Einzelheiten individuell.
Wenn Sie ein Premium-Auto aus China für Ihr Unternehmen in Betracht ziehen, konfigurieren Sie Ihr Auto und sprechen Sie dann mit einem Berater über das Leasing. Wir ermitteln die vollständigen Importkosten – damit fällt die Wahl zwischen Leasing und Barkauf gemeinsam mit Ihrer Buchhaltung leichter.