

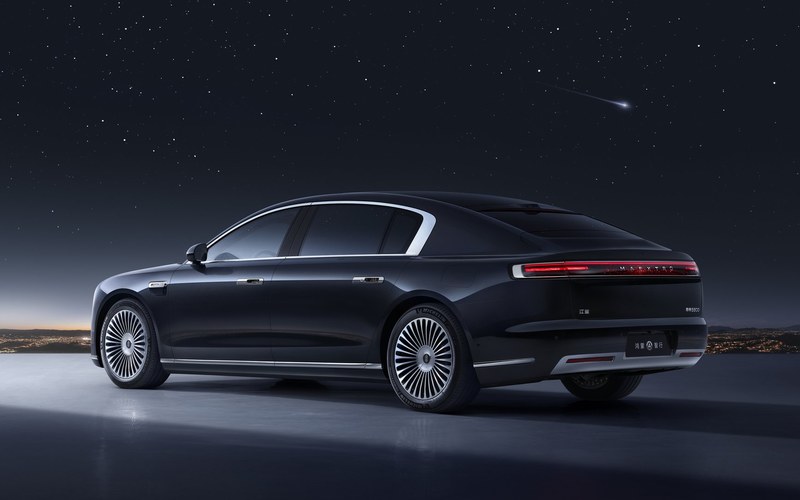
Zeekr 9X, NIO ET9, Maextro S800 или Xiaomi SU7 Ultra всё чаще оказываются в списке автомобилей, которые рассматривают как служебные. Однако вопрос «лизинг или наличные» — только второй. Первый звучит так: какая часть цены вообще попадёт в налоговые расходы компании. С 2026 года ответ зависит прежде всего от типа привода и выбросов CO2, а у автомобилей для китайского рынка второй пункт требует особого внимания.
Этот обзор систематизирует правила, действующие в 2026 году, и показывает, как применить их к конкретным моделям. Оно не заменяет налоговую консультацию — расчёт для своей компании стоит подтвердить у бухгалтера или налогового консультанта до подписания договора.
Лимиты расходов с 2026 года: три порога в зависимости от привода и выбросов CO2
С 1 января 2026 года стоимость легкового автомобиля можно учитывать в расходах только до лимита, размер которого зависит от привода и выбросов CO2. Суммы лимитов устанавливают польские законы о подоходном налоге с физических лиц и о налоге на прибыль юридических лиц; порогов три:
- самый высокий лимит — электромобили и автомобили на водороде,
- средний лимит — автомобили с двигателем внутреннего сгорания, включая гибриды, с выбросами CO2 ниже 50 г/км,
- самый низкий лимит — автомобили с выбросами CO2 50 г/км и выше.
При покупке за наличные, в кредит и в финансовый лизинг лимит касается амортизации: отчисления с той части стоимости автомобиля, которая превышает лимит, расходом не считаются. В оперативном лизинге ограничение распространяется на первоначальный взнос и на часть платежей, погашающую стоимость автомобиля: в расходы попадает доля, равная отношению лимита к стоимости машины. Процентная часть платежа не ограничивается. Пример: если стоимость автомобиля вдвое превышает лимит, в расходы попадёт половина этой части платежей.
По позиции Министерства финансов Польши и налоговых разъяснений, выданных в 2026 году, новые лимиты применяются к платежам по оперативному лизингу и тогда, когда договор заключён до 2026 года. Прежние правила сохраняются только для автомобилей, внесённых в реестр основных средств до конца 2025 года.
Выбросы CO2: почему автомобиль из Китая часто попадает под самый низкий лимит
Самый высокий лимит относится к электромобилю в значении польского закона об электромобильности, то есть к автомобилю, который приводится в движение исключительно электроэнергией из батареи, заряжаемой от внешнего источника. Этому условию соответствуют полностью электрические модели, например NIO ET9, Xiaomi SU7 Ultra, Xiaomi YU7, Li Auto MEGA или электрические версии Avatr 11. Электрические модели, которые можно настроить у нас, мы описываем в статье китайские премиальные электромобили.
Подключаемые гибриды (например, Zeekr 9X) и автомобили с увеличителем запаса хода, то есть EREV (например, Maextro S800, Li Auto L9, AITO M9), имеют двигатель внутреннего сгорания, поэтому их лимит определяют выбросы CO2. По закону это значение берётся из центрального реестра транспортных средств. Автомобили для китайского рынка проходят китайскую омологацию, и в их документах может не быть значения CO2, измеренного по европейской процедуре WLTP. Если в реестре нет значения ниже 50 г/км, безопаснее исходить из самого низкого лимита и подтвердить это у налогового консультанта до подписания договора.
Для ориентира: европейская версия Zeekr 9X Ultra AWD, по предварительным данным WLTP, имеет выбросы 77 г/км (ADAC). Многие европейские подключаемые гибриды по WLTP имеют выбросы ниже 50 г/км, но европейский 9X — нет. Однако для автомобиля с китайского рынка решающим является значение в центральном реестре транспортных средств, а его часто нет.
НДС: 50% или 100%
Польский закон о НДС (ст. 86a) исходит из того, что легковой автомобиль используется и в бизнесе, и в личных целях. В этом случае вы вычитаете 50% НДС с покупки автомобиля или лизинговых платежей, а также с эксплуатационных расходов, таких как топливо, сервис и ремонт.
Полный вычет возможен, только если автомобиль используется исключительно в предпринимательской деятельности. Это нужно подтвердить документами:
- зарегистрировать автомобиль в налоговой службе по форме VAT-26 — не позднее 25-го числа месяца, следующего за месяцем, в котором понесён первый расход,
- вести журнал пробега,
- иметь правила пользования автомобилем, исключающие личное использование.
Налоговая служба оценивает фактическое использование автомобиля, а не только декларацию. Если речь идёт о представительском SUV или седане, на котором ездит владелец компании, исключительно служебное использование бывает трудно доказать, поэтому решение о 100% лучше принимать вместе с бухгалтером.
Оперативный лизинг, финансовый лизинг или кредит — на примере Zeekr 9X и NIO ET9
Оперативный лизинг. Собственником автомобиля является лизингодатель, и именно он его амортизирует. Вы вносите лизинговые платежи с НДС, начисляемым на каждый из них, а после окончания договора можете выкупить автомобиль за указанную в нём сумму. Договор должен длиться не менее двух лет.
Финансовый лизинг. Автомобиль вносится в ваш реестр основных средств, и амортизируете его вы — в пределах лимита. НДС со всей стоимости договора уплачивается сразу, при передаче автомобиля.
Кредит или наличные. Вы собственник с самого начала и амортизируете автомобиль в пределах лимита. Это самая простая схема, но вся сумма сразу ложится на бюджет компании, а при кредите — на её кредитоспособность.
Электрический NIO ET9 попадает под самый высокий лимит расходов. Гибридный Zeekr 9X попадает под средний лимит, если его выбросы CO2 ниже 50 г/км, и под самый низкий, если они составляют 50 г/км или больше. У представительского седана Maextro S800 в расходы попадёт лишь небольшая часть стоимости, поэтому выбор формы финансирования здесь скорее вопрос ликвидности, чем налогов. У NIO также проверьте по документам, что батарея является частью автомобиля: в Китае NIO предлагает и модель BaaS, при которой батарея арендуется.
Профинансирует ли лизинговая компания тот или иной импортный автомобиль, зависит от её правил — в том числе от возраста автомобиля, документов и оценки. Мы поможем оформить лизинг — подробности сообщит консультант.
Платёж и полная стоимость: страховка, сервис, потеря стоимости
Чтобы сравнить варианты финансирования, нужна полная картина расходов, а не только платёж:
- исходная цена — всегда сумма с транспортом, пошлиной, акцизом и сборами; как мы её рассчитываем, объясняем в статье Стоимость импорта автомобиля из Китая,
- первоначальный взнос, сумма платежей и выкуп — считаются вместе, а не по отдельности,
- КАСКО (AC) — стоимость полиса для автомобиля китайского рынка стоит рассчитать у брокера ещё до принятия решения,
- сервис и запчасти — о том, как выглядит обслуживание автомобиля, мы пишем в статье Гарантия, сервис, запчасти и потеря стоимости,
- стоимость при выкупе и перепродаже — вторичный рынок премиальных автомобилей из Китая в Польше только формируется, поэтому остаточную стоимость закладывайте осторожно.
Помните и о выкупе: если после оперативного лизинга вы переведёте автомобиль в личное имущество и продадите его раньше чем через шесть лет, считая с первого дня месяца, следующего за выкупом, доход от продажи облагается как доход от предпринимательской деятельности.
Что подготовить для заявки
Требования у банков и лизинговых компаний различаются, но обычно включают:
- данные компании и финансовые документы, например последнюю налоговую декларацию или финансовую отчётность,
- документ, удостоверяющий личность представителя компании,
- данные автомобиля: марку, модель, версию, год выпуска, пробег и VIN,
- полный расчёт стоимости импорта,
- решение о способе вычета НДС и мнение бухгалтера о лимите расходов.
Чем точнее описан автомобиль, тем проще финансирующей стороне принять решение. Поэтому с импортными автомобилями мы сначала определяем спецификацию и полную стоимость импорта и только потом — параметры лизинга.
FAQ
Какой лимит расходов будет у Zeekr 9X, купленного на компанию?
Zeekr 9X — подключаемый гибрид, поэтому значение имеют выбросы CO2, указанные в центральном реестре транспортных средств. Если там нет значения ниже 50 г/км, исходите из самого низкого лимита. Расчёт для своей компании подтвердите у налогового консультанта.
Распространяется ли самый высокий лимит расходов на любой электромобиль из Китая?
Лимит касается автомобилей, которые приводятся в движение исключительно электроэнергией. Автомобиль с увеличителем запаса хода, например Li Auto L9 или Maextro S800, имеет двигатель внутреннего сгорания и в понимании закона электромобилем не является.
Можно ли вычесть 100% НДС при покупке премиального автомобиля?
Только если автомобиль используется исключительно в бизнесе, вы зарегистрировали его по форме VAT-26 и ведёте журнал пробега. В остальных случаях вы вычитаете 50% НДС.
Предоставляет ли Azja Motors лизинг сама?
Финансирование мы организуем с партнёрами — банками и лизинговыми компаниями. Консультант помогает выбрать форму финансирования и подготовить документы, а подробности сообщает индивидуально.
Если вы рассматриваете премиальный автомобиль из Китая для компании, настройте свой автомобиль, а затем обсудите лизинг с консультантом. Мы определим полную стоимость импорта — с ней вместе с бухгалтером будет проще выбрать лизинг или покупку за наличные.